Prouver qu’une maison est inhabitable ne se résume pas à photographier des fissures ou un plafond humide. L’administration fiscale, le préfet et le juge n’utilisent pas les mêmes grilles d’analyse, et les justificatifs recevables varient selon l’objectif poursuivi : exonération de taxe sur les logements vacants, arrêté d’insalubrité ou mise en conformité locative. Identifier la bonne procédure avant de constituer un dossier évite des mois de démarches inutiles.
Trois procédures, trois référentiels : tableau comparatif
Selon que le propriétaire cherche un dégrèvement fiscal, qu’un locataire signale un danger ou qu’une collectivité engage une procédure de péril, les critères et les interlocuteurs diffèrent. Le tableau ci-dessous synthétise les distinctions à partir des textes en vigueur.
| Objectif | Autorité compétente | Critères principaux | Charge de la preuve |
|---|---|---|---|
| Exonération TLV / THLV (impôts) | Service des impôts des particuliers | Logement ne pouvant être rendu habitable qu’au prix de travaux importants, vacance indépendante de la volonté du propriétaire | Propriétaire |
| Arrêté d’insalubrité | Préfet, via l’ARS ou le SCHS | Risques pour la santé et la sécurité des occupants (structure, humidité, plomb, ventilation) | Administration après signalement |
| Non-décence locative | Juge du contentieux de la protection | Surface minimale, équipements, sécurité, performance énergétique (DPE) | Locataire ou organisme agréé |
Cette distinction explique pourquoi un même logement peut être jugé inhabitable sur le plan fiscal tout en n’ayant fait l’objet d’aucun arrêté préfectoral. Vous trouverez des informations sur Public Immo qui détaillent la dimension fiscale de cette démarche.
Performance énergétique et seuil DPE : le critère récent que les dossiers oublient
La loi Climat et Résilience a introduit un critère d’inhabitabilité locative qui ne repose ni sur l’état structurel ni sur la salubrité classique. Depuis le décret du 18 août 2023, un logement dont la consommation dépasse 450 kWh/m²/an est non décent et ne peut plus être loué comme résidence principale.
Depuis le 1er janvier 2025, tous les logements classés G au DPE sont assimilés à des logements non décents. Les classes F suivront en 2028, puis E en 2034.
Pour un propriétaire souhaitant prouver le caractère inhabitable de son bien aux impôts, un DPE classé G constitue un élément de preuve complémentaire solide. Il documente une déficience mesurable du bâti sans nécessiter d’expertise lourde. En revanche, le DPE seul ne suffit pas à obtenir un arrêté d’insalubrité, qui exige la constatation de risques directs pour la santé.
Articuler DPE et rapport technique
Un diagnostiqueur certifié produit le DPE. Mais pour un dossier fiscal ou judiciaire, ce document gagne à être accompagné d’un rapport technique décrivant les causes de la mauvaise performance : isolation absente, menuiseries défaillantes, système de chauffage hors service. Le DPE chiffre le problème, le rapport technique en identifie l’origine.
Dossier fiscal : prouver aux impôts qu’une maison est inhabitable
La taxe sur les logements vacants frappe les biens inoccupés dans les zones tendues. L’administration admet l’exonération lorsque le logement ne peut être rendu habitable qu’au prix de travaux dont le montant dépasse une proportion significative de la valeur du bien. La charge de la preuve repose entièrement sur le propriétaire.
Pièces recevables par le service des impôts
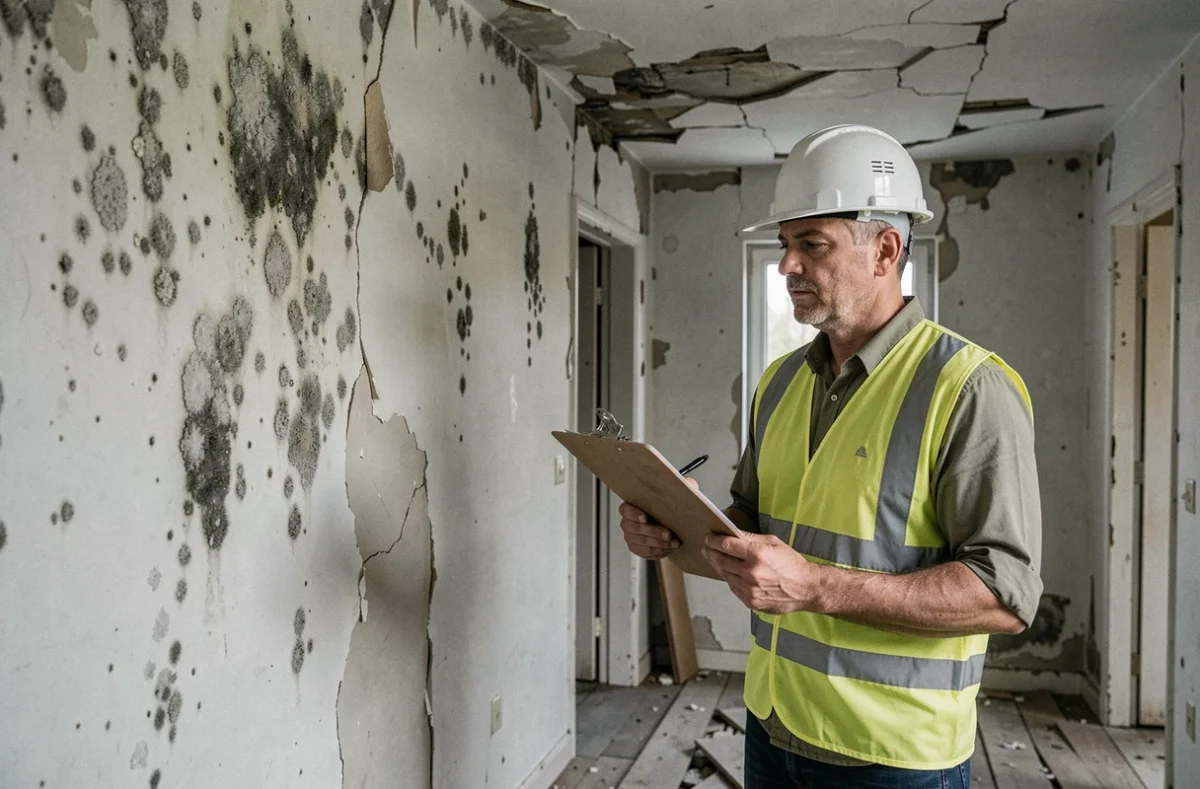
Les arguments vagues (« la maison est en mauvais état ») ou les simples photos ne suffisent pas. Le dossier doit contenir des pièces qui objectivent l’état du bien et le coût de sa remise en état.
- Devis détaillés d’entreprises pour les travaux de remise en habitabilité (gros œuvre, toiture, réseaux), datés et chiffrés poste par poste
- Rapport d’un expert ou d’un architecte constatant les désordres structurels, l’absence d’équipements sanitaires ou le danger pour la sécurité
- DPE attestant une classe G ou une consommation supérieure au seuil réglementaire
- Attestation d’assurance refusant la couverture du bien en raison de son état, ou constat de sinistre non réparable
- Déclaration d’inoccupation réalisée sur l’espace « Biens immobiliers » du site des finances publiques, avec le motif « local inhabitable »
La déclaration en ligne sur impots.gouv.fr permet de signaler un bien inoccupé en précisant le motif de vacance. Le parcours propose explicitement l’option « logement insalubre » et demande la date de début de l’inoccupation. Cette déclaration déclenche un examen du dossier, mais ne vaut pas reconnaissance automatique du caractère inhabitable.
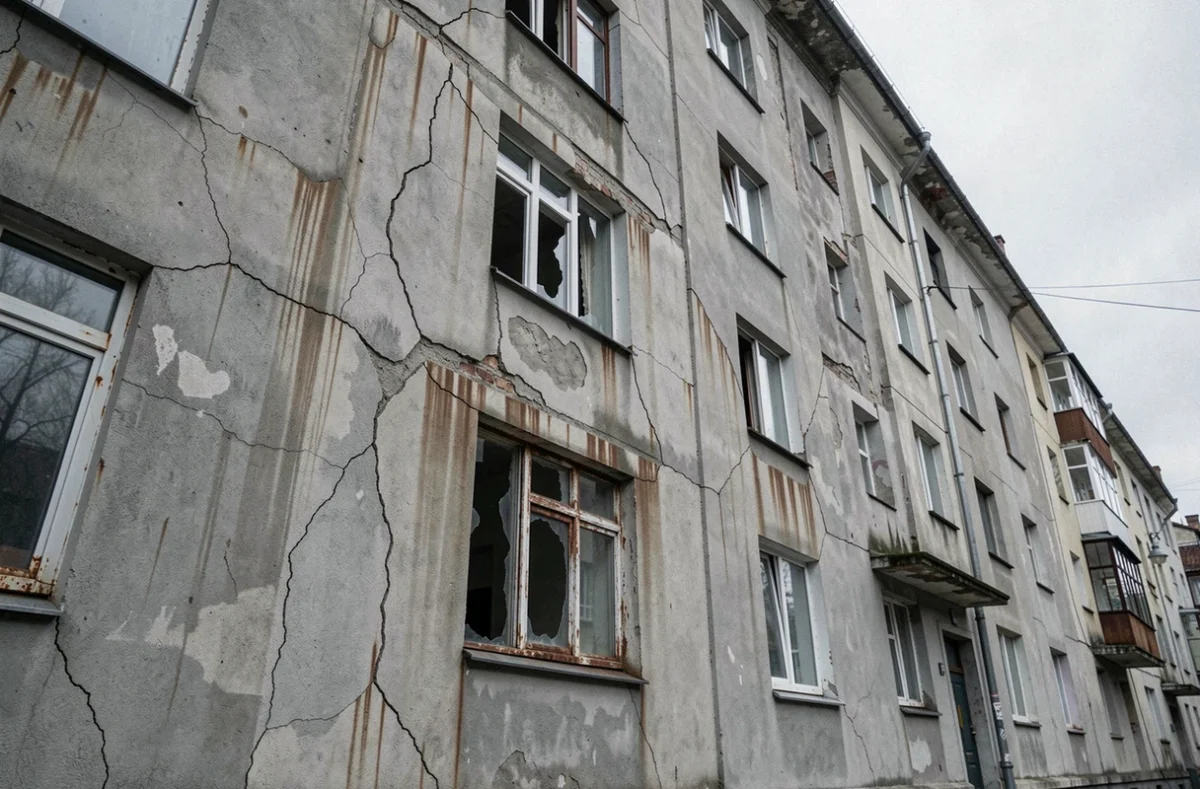
Arrêté d’insalubrité : la procédure préfectorale et ses étapes
Toute personne (locataire, voisin, association) peut signaler une situation d’insalubrité au préfet, y compris via le service en ligne Signal Logement. Le signalement déclenche une visite par l’ARS ou le service communal d’hygiène et de santé.
Les visites sont encadrées : elles ne peuvent avoir lieu qu’entre 6 heures et 21 heures. Si l’occupant ou le propriétaire refuse l’accès, le juge des libertés et de la détention peut autoriser l’entrée dans les lieux.
Du rapport au Coderst
Le rapport de situation établi par l’ARS ou le SCHS est transmis au Conseil départemental de l’environnement et des risques sanitaires et technologiques (Coderst). Ce conseil émet un avis, après quoi le préfet peut prononcer un arrêté d’insalubrité remédiable ou irrémédiable.
L’arrêté irrémédiable entraîne une interdiction définitive d’habiter et, le cas échéant, une obligation de démolition. L’arrêté remédiable fixe un délai pour réaliser les travaux prescrits. Dans les deux cas, le bailleur doit assurer le relogement des occupants.
Conséquences sur le loyer et la taxe foncière
Un arrêté d’insalubrité suspend le paiement du loyer à compter de sa notification. Le propriétaire peut aussi demander un dégrèvement de taxe foncière pour vacance ou inexploitation si le bien reste inoccupé plus de trois mois consécutifs en raison des travaux prescrits. Ce dégrèvement se demande auprès du service des impôts fonciers, pièces justificatives à l’appui.
Constat de commissaire de justice : la preuve irréfutable
Un constat dressé par un commissaire de justice (ex-huissier) possède une force probante supérieure aux photos ou aux courriers. Il décrit l’état du logement pièce par pièce, avec horodatage et localisation précise des désordres.
Ce document est recevable devant le juge, devant l’administration fiscale et dans le cadre d’un litige locatif. Son coût varie selon la surface et la complexité du constat, mais il sécurise le dossier face à une contestation.
Constituer un dossier solide revient à croiser plusieurs types de preuves : diagnostic technique, constat juridique, devis chiffrés, déclaration administrative. Aucune pièce isolée ne suffit à emporter la conviction de l’administration ou du juge. La combinaison de documents objectifs, produits par des professionnels identifiés, reste la seule approche qui résiste à un contrôle ou à un contentieux.