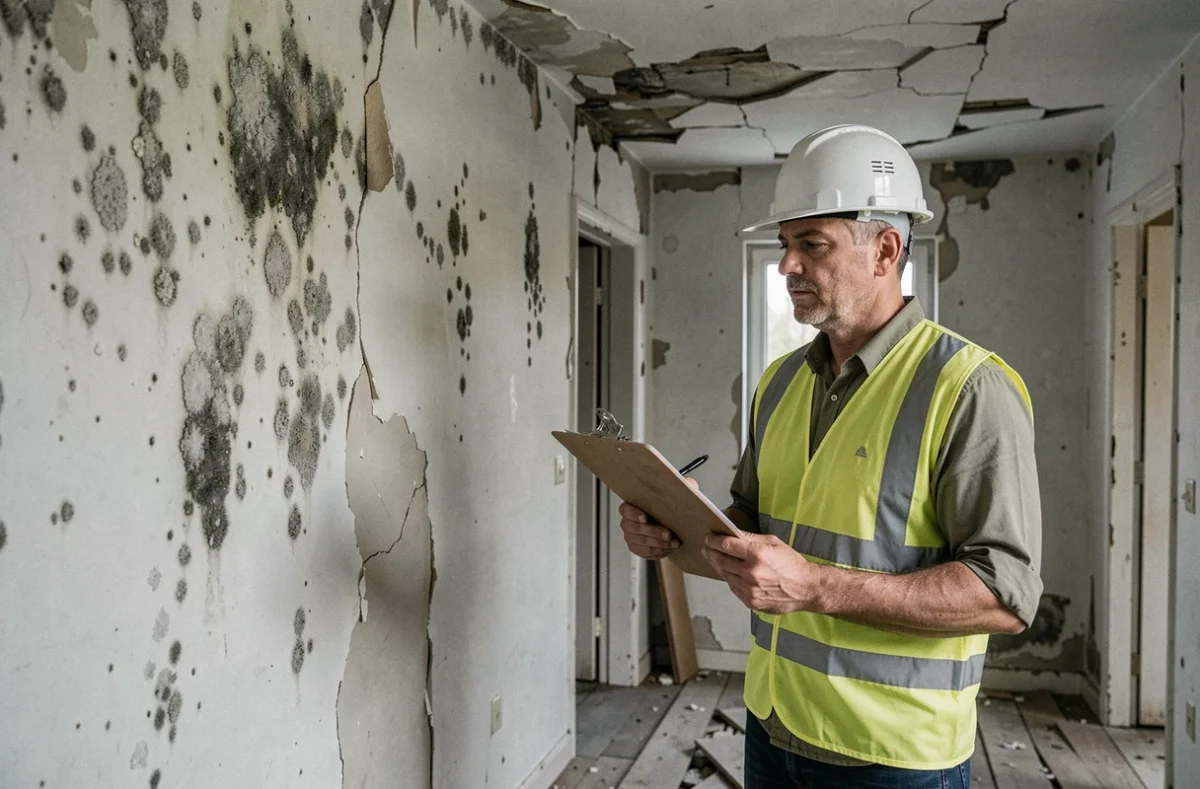
Dimostrare che una casa è inabitabile non si limita a fotografare crepe o un soffitto umido. L’amministrazione fiscale, il prefetto e il giudice non utilizzano le stesse griglie di analisi, e i documenti giustificativi accettabili variano a seconda dell’obiettivo perseguito: esenzione dall’imposta sugli immobili sfitti, ordinanza di inabitabilità o messa in conformità locativa. Identificare la procedura corretta prima di costituire un fascicolo evita mesi di pratiche inutili.
Tre procedure, tre riferimenti: tabella comparativa
A seconda che il proprietario cerchi un’agevolazione fiscale, che un inquilino segnali un pericolo o che un ente pubblico avvii una procedura di pericolo, i criteri e i soggetti coinvolti differiscono. La tabella sottostante sintetizza le distinzioni a partire dai testi in vigore.
| Obiettivo | Autorità competente | Criteri principali | Onere della prova |
|---|---|---|---|
| Esenzione TLV / THLV (imposte) | Servizio delle imposte delle persone fisiche | Alloggio che non può essere reso abitabile se non a fronte di lavori significativi, vacanza indipendente dalla volontà del proprietario | Proprietario |
| Ordinanza di inabitabilità | Prefetto, tramite l’ARS o il SCHS | Rischi per la salute e la sicurezza degli occupanti (struttura, umidità, piombo, ventilazione) | Amministrazione dopo segnalazione |
| Non-decorosità locativa | Giudice del contenzioso della protezione | Superficie minima, attrezzature, sicurezza, prestazione energetica (DPE) | Inquilino o organismo accreditato |
Questa distinzione spiega perché un medesimo alloggio possa essere considerato inabitabile dal punto di vista fiscale pur non essendo stato oggetto di alcuna ordinanza prefettizia. Troverete informazioni su Public Immo che dettagliano la dimensione fiscale di questa procedura.
Prestazione energetica e soglia DPE: il criterio recente che i fascicoli dimenticano
La legge Clima e Resilienza ha introdotto un criterio di inabitabilità locativa che non si basa né sullo stato strutturale né sulla salubrità classica. Dal decreto del 18 agosto 2023, un alloggio la cui consumazione supera 450 kWh/m²/anno è non decoroso e non può più essere affittato come residenza principale.
Dal 1° gennaio 2025, tutti gli alloggi classificati G al DPE sono assimilati a immobili non decorosi. Le classi F seguiranno nel 2028, poi E nel 2034.
Per un proprietario che desidera dimostrare il carattere inabitabile del suo immobile all’amministrazione fiscale, un DPE classificato G costituisce un elemento di prova complementare solido. Documenta una carenza misurabile dell’edificio senza necessitare di perizie pesanti. Tuttavia, il DPE da solo non è sufficiente per ottenere un’ordinanza di inabitabilità, che richiede la constatazione di rischi diretti per la salute.
Articolare DPE e rapporto tecnico
Un diagnostico certificato produce il DPE. Ma per un fascicolo fiscale o giudiziario, questo documento guadagna a essere accompagnato da un rapporto tecnico che descrive le cause della scarsa prestazione: isolamento assente, infissi difettosi, sistema di riscaldamento non funzionante. Il DPE quantifica il problema, il rapporto tecnico ne identifica l’origine.
Fascicolo fiscale: dimostrare all’amministrazione fiscale che una casa è inabitabile
L’imposta sugli immobili sfitti colpisce i beni non occupati nelle zone tese. L’amministrazione ammette l’esenzione quando l’alloggio non può essere reso abitabile se non a fronte di lavori il cui importo supera una proporzione significativa del valore del bene. Onere della prova ricade interamente sul proprietario.
Documenti accettabili dal servizio delle imposte
Gli argomenti vaghi (« la casa è in cattivo stato ») o le semplici foto non sono sufficienti. Il fascicolo deve contenere documenti che oggettivano lo stato del bene e il costo della sua rimessa in stato.
- Preventivi dettagliati di imprese per i lavori di ripristino dell’abitabilità (strutture, tetto, impianti), datati e quantificati voce per voce
- Rapporto di un esperto o di un architetto che constata i disordini strutturali, l’assenza di attrezzature sanitarie o il pericolo per la sicurezza
- DPE attestante una classe G o un consumo superiore alla soglia regolamentare
- Attestazione di assicurazione che rifiuta la copertura del bene a causa del suo stato, o constatazione di sinistro non riparabile
- Dichiarazione di non occupazione effettuata nello spazio « Beni immobili » del sito delle finanze pubbliche, con il motivo « locale inabitabile »
La dichiarazione online su impots.gouv.fr consente di segnalare un bene non occupato specificando il motivo della vacanza. Il percorso propone esplicitamente l’opzione « alloggio inabitabile » e richiede la data di inizio della non occupazione. Questa dichiarazione avvia un esame del fascicolo, ma non equivale a riconoscimento automatico del carattere inabitabile.
Ordinanza di inabitabilità: la procedura prefettizia e le sue fasi
Chiunque (inquilino, vicino, associazione) può segnalare una situazione di inabitabilità al prefetto, anche tramite il servizio online Signal Logement. La segnalazione avvia una visita da parte dell’ARS o del servizio comunale di igiene e sanità.
Le visite sono regolate: possono avvenire solo tra le 6 e le 21. Se l’occupante o il proprietario rifiuta l’accesso, il giudice delle libertà e della detenzione può autorizzare l’ingresso nei luoghi.
Dal rapporto al Coderst
Il rapporto di situazione redatto dall’ARS o dal SCHS è trasmesso al Consiglio dipartimentale dell’ambiente e dei rischi sanitari e tecnologici (Coderst). Questo consiglio esprime un parere, dopo di che il prefetto può emettere un ordinanza di inabitabilità rimediabile o irrimediabile.
L’ordinanza irrimediabile comporta un divieto definitivo di abitare e, se del caso, un obbligo di demolizione. L’ordinanza rimediabile fissa un termine per eseguire i lavori prescritti. In entrambi i casi, il locatore deve garantire il rilascio degli occupanti.
Conseguenze sull’affitto e sull’imposta fondiaria
Un’ordinanza di inabitabilità sospende il pagamento dell’affitto a partire dalla sua notifica. Il proprietario può anche richiedere un decreto di esenzione dall’imposta fondiaria per vacanza o inattività se il bene rimane non occupato per più di tre mesi consecutivi a causa dei lavori prescritti. Questa esenzione va richiesta presso il servizio delle imposte fondiarie, con documenti giustificativi a supporto.
Constatazione di un commissario di giustizia: la prova inconfutabile
Una constatazione redatta da un commissario di giustizia (ex-ufficiale giudiziario) ha una forza probante superiore rispetto a foto o lettere. Descrive lo stato dell’alloggio stanza per stanza, con data e ora e localizzazione precisa dei disordini.
Questo documento è ammissibile davanti al giudice, all’amministrazione fiscale e nel contesto di una controversia locativa. Il suo costo varia a seconda della superficie e della complessità della constatazione, ma garantisce il fascicolo di fronte a un contestazione.
Costituire un fascicolo solido significa incrociare diversi tipi di prove: diagnosi tecnica, constatazione giuridica, preventivi quantificati, dichiarazione amministrativa. Nessun documento isolato è sufficiente a convincere l’amministrazione o il giudice. La combinazione di documenti obiettivi, prodotti da professionisti identificati, rimane l’unico approccio che resiste a un controllo o a un contenzioso.